Une catastrophe naturelle, au sens juridique, ne se décrète pas à la suite d’un orage violent ou d’une crue spectaculaire. Elle se constate par un arrêté interministériel, publié au Journal officiel, qui reconnaît que les dommages ont été causés par un agent naturel d’intensité anormale. Tout le reste, l’indemnisation comme les délais, découle de cette publication. Voici, dans l’ordre, les démarches à suivre pour être indemnisé sans perdre vos droits en chemin.
Ce qu’une catastrophe naturelle couvre (et ce qu’elle ne couvre pas)
La notion vient de la loi du 13 juillet 1982, et elle reste plus étroite qu’on ne l’imagine. Il ne suffit pas qu’un événement soit violent. Il faut qu’il ait causé des dommages directs, provoqués par un agent naturel dont l’intensité était anormale. Une averse d’été, même abondante, ne fait pas l’affaire. Une crue qui dépasse nettement les niveaux habituels, si.
Dans la pratique, plusieurs risques entrent dans le dispositif :
- les inondations et les coulées de boue ;
- les mouvements de terrain ;
- la sécheresse, à travers le phénomène de retrait-gonflement des argiles, souvent à l’origine de fissures sur les maisons individuelles ;
- les séismes.
En revanche, la tempête, la grêle et la neige relèvent de la garantie tempête, et non de l’état de catastrophe naturelle. Confondre les deux est une erreur fréquente, et elle coûte cher, car le dossier part alors dans la mauvaise case. Le critère est simple : seul un arrêté interministériel ouvre la garantie catastrophe naturelle. Pour le vocabulaire des garanties, on peut se reporter à les repères de la profession de l’assurance.
Côté biens, la garantie vise l’habitation, les locaux professionnels et les véhicules terrestres à moteur, à condition qu’ils soient couverts par votre contrat. Un bien sans assurance reste donc hors du système classique. Nous y reviendrons plus bas.
Étape 1 : vérifier que votre contrat couvre bien le risque
Avant toute chose, sortez votre contrat. La bonne nouvelle, c’est que la garantie catastrophe naturelle est obligatoire dans tout contrat multirisque habitation ou professionnel. Vous l’avez donc, en principe. Mais « en principe » ne suffit pas, et il vaut mieux le vérifier noir sur blanc.
- repérer dans les conditions générales la mention « catastrophes naturelles » ;
- noter le montant de la franchise qui s’y applique ;
- vérifier que chaque bien sinistré figure bien au contrat, la cave ou le garage étant parfois oubliés.
Si le bien n’était pas assuré, pas de panique. Des recours existent, et ils sont détaillés plus bas.
Étape 2 : attendre la publication de l’arrêté interministériel
C’est l’étape que beaucoup sous-estiment, et pourtant tout le dossier pivote autour d’elle. La commune demande la reconnaissance, le préfet instruit la demande, puis un arrêté interministériel constate l’état de catastrophe naturelle. Le calendrier n’est pas le vôtre, et plusieurs semaines peuvent s’écouler entre le sinistre et ce texte. Pendant ce temps, protégez le logement et gardez toutes les preuves.
Ce qui ouvre vos droits, c’est la publication au Journal officiel, et non la date à laquelle l’eau est montée dans votre sous-sol. C’est l’arrêté interministériel, et non la mairie, qui fixe le point de départ du délai de déclaration. Pour le consulter, plusieurs sources suffisent : Légifrance, le site de la préfecture ou la mairie, qui affiche souvent l’information.
- Où trouver l’arrêté : Légifrance, préfecture, mairie
- Point de départ du délai de déclaration : la date de publication au JO, et non celle du sinistre
- Pendant l’attente : continuer à protéger le logement et garder toutes les preuves
Étape 3 : déclarer le sinistre à son assureur dans les délais
Une fois l’arrêté publié, le compte à rebours démarre. C’est là que les dossiers se perdent, parfois pour un simple retard de quelques jours. Vous disposez de 10 jours après la publication de l’arrêté au Journal officiel pour déclarer le sinistre : notez la date de publication dès qu’elle tombe.
- Déclaration écrite : lettre recommandée, espace client ou courriel, selon ce que prévoit votre contrat
- Contenu minimal : date et nature des dommages, adresse du bien, références du contrat, photos datées
- Un retard peut faire perdre le droit à indemnisation, et là, aucune discussion ne rattrape le coup
Gardez l’accusé de réception. Il évite bien des échanges inutiles.
Étape 4 : constituer le dossier de preuves
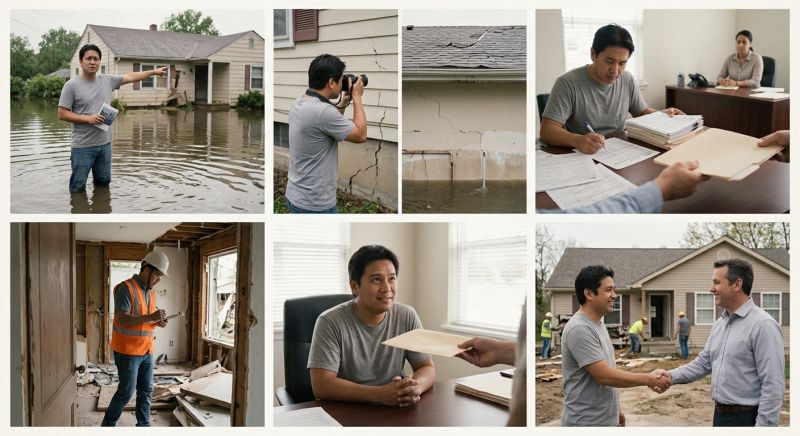
Un dossier se gagne sur les preuves, pas sur les arguments. Photographiez tout, et photographiez-le vite, avant de nettoyer la boue ou de faire les premières réparations de fortune. Une photo prise avant le ménage vaut bien plus que trois explications données après coup.
- Photos et vidéos horodatées, prises avant tout nettoyage
- Factures d’achat des biens endommagés, devis de réparation, inventaire chiffré
- Relevés de niveau d’eau, constats de voisinage, rapports des pompiers ou de la mairie
Un réflexe simple : ne jetez rien sans l’avoir photographié et, si possible, montré à l’expert. Un meuble trempé paraît fichu, il peut pourtant se réparer, et son état avant destruction compte dans le calcul.
Étape 5 : passer l’expertise
L’expert mandaté par l’assureur vient évaluer les dégâts. Son rôle est de chiffrer les dommages et de vérifier qu’ils entrent bien dans la garantie. Il ne défend pas vos intérêts, et cette nuance compte. Ne le laissez pas repartir sans avoir présenté votre propre dossier.
- Être présent à la visite, ou vous faire représenter
- Remettre votre inventaire, vos factures et vos photos
- Demander le détail chiffré de l’évaluation
En cas de désaccord sur le montant, une contre-expertise reste possible. Demandez-la par écrit à l’assureur, avec vos propres chiffres à l’appui.
Étape 6 : comprendre l’indemnisation et la franchise
Le montant versé dépend de ce que dit votre contrat : valeur de remplacement ou valeur de réparation, selon les garanties souscrites. Vient ensuite la franchise, qui se déduit de l’indemnité. Et là, surprise possible : la franchise catastrophe naturelle n’est pas celle de votre contrat habituel.
- Franchise légale propre aux catastrophes naturelles : 380 € pour un bien à usage d’habitation, 1 520 € en cas de sécheresse
- Délai d’indemnisation : l’assureur doit vous indemniser dans un délai de 3 mois à compter de la remise de l’état estimatif des dommages, ou de la publication de l’arrêté si elle est postérieure
- Avances possibles sur indemnité pour les travaux urgents, à demander explicitement
Pourquoi insister sur cette avance ? Parce qu’un toit percé ne peut pas attendre la fin de l’expertise. Demandez-la dès le départ, et par écrit.
Que faire en cas de refus, de retard ou de montant insuffisant
Un désaccord n’est pas une fin de non-recevoir. La première étape reste la réclamation écrite au service client, avec copie de vos pièces. Si la réponse ne vous satisfait pas, le médiateur de l’assurance peut être saisi, gratuitement, avant toute procédure judiciaire.
Si l’affaire doit finir devant un juge, gardez en tête le délai de prescription : deux ans, à compter de l’événement qui donne naissance à l’action, c’est-à-dire la connaissance du dommage ou le refus de l’assureur, et non la date du sinistre en soi. C’est souvent le point qui fait tomber les dossiers oubliés dans un tiroir.
Le cas du bien non assuré ou du préjudice agricole
Quand le bien n’était pas couvert, ou quand le préjudice touche une exploitation agricole, le système classique ne s’applique pas tel quel. Pour les exploitations, c’est le Fonds de garantie des calamités agricoles qui intervient ; le FGAO (Fonds de garantie des assurances obligatoires de dommages) joue un rôle dans les cas où l’assureur ne peut pas ou ne veut pas payer. Leurs conditions d’accès sont strictes : renseignez-vous directement auprès de ces fonds avant de compter dessus.
Anticiper pour la prochaine fois
Un dossier de sinistre se prépare avant le sinistre, et quelques habitudes suffisent à le simplifier.
- Vérifier la couverture chaque année, surtout après un changement de situation
- Conserver un inventaire photographique du logement, mis à jour régulièrement
- Adopter les mesures de prévention reconnues par les assureurs : drainage, ventilation des vides sanitaires, étanchéité des réseaux
Ces gestes ne règlent pas tout, mais ils réduisent les dégâts, et donc le litige potentiel.
Conclusion et appel à l’action
Pour résumer, cinq réflexes suffisent : vérifier le contrat, suivre la publication de l’arrêté, déclarer dans les 10 jours, documenter chaque dégât avant de le nettoyer, puis comparer l’évaluation de l’expert avec vos propres chiffres. Quand la somme en jeu est élevée, ou que le dossier se complique, faites-le relire par un professionnel. Un regard extérieur coûte peu, comparé à une indemnité mal calculée.